Ein Denkanstoß von Dr. Jerome Warren
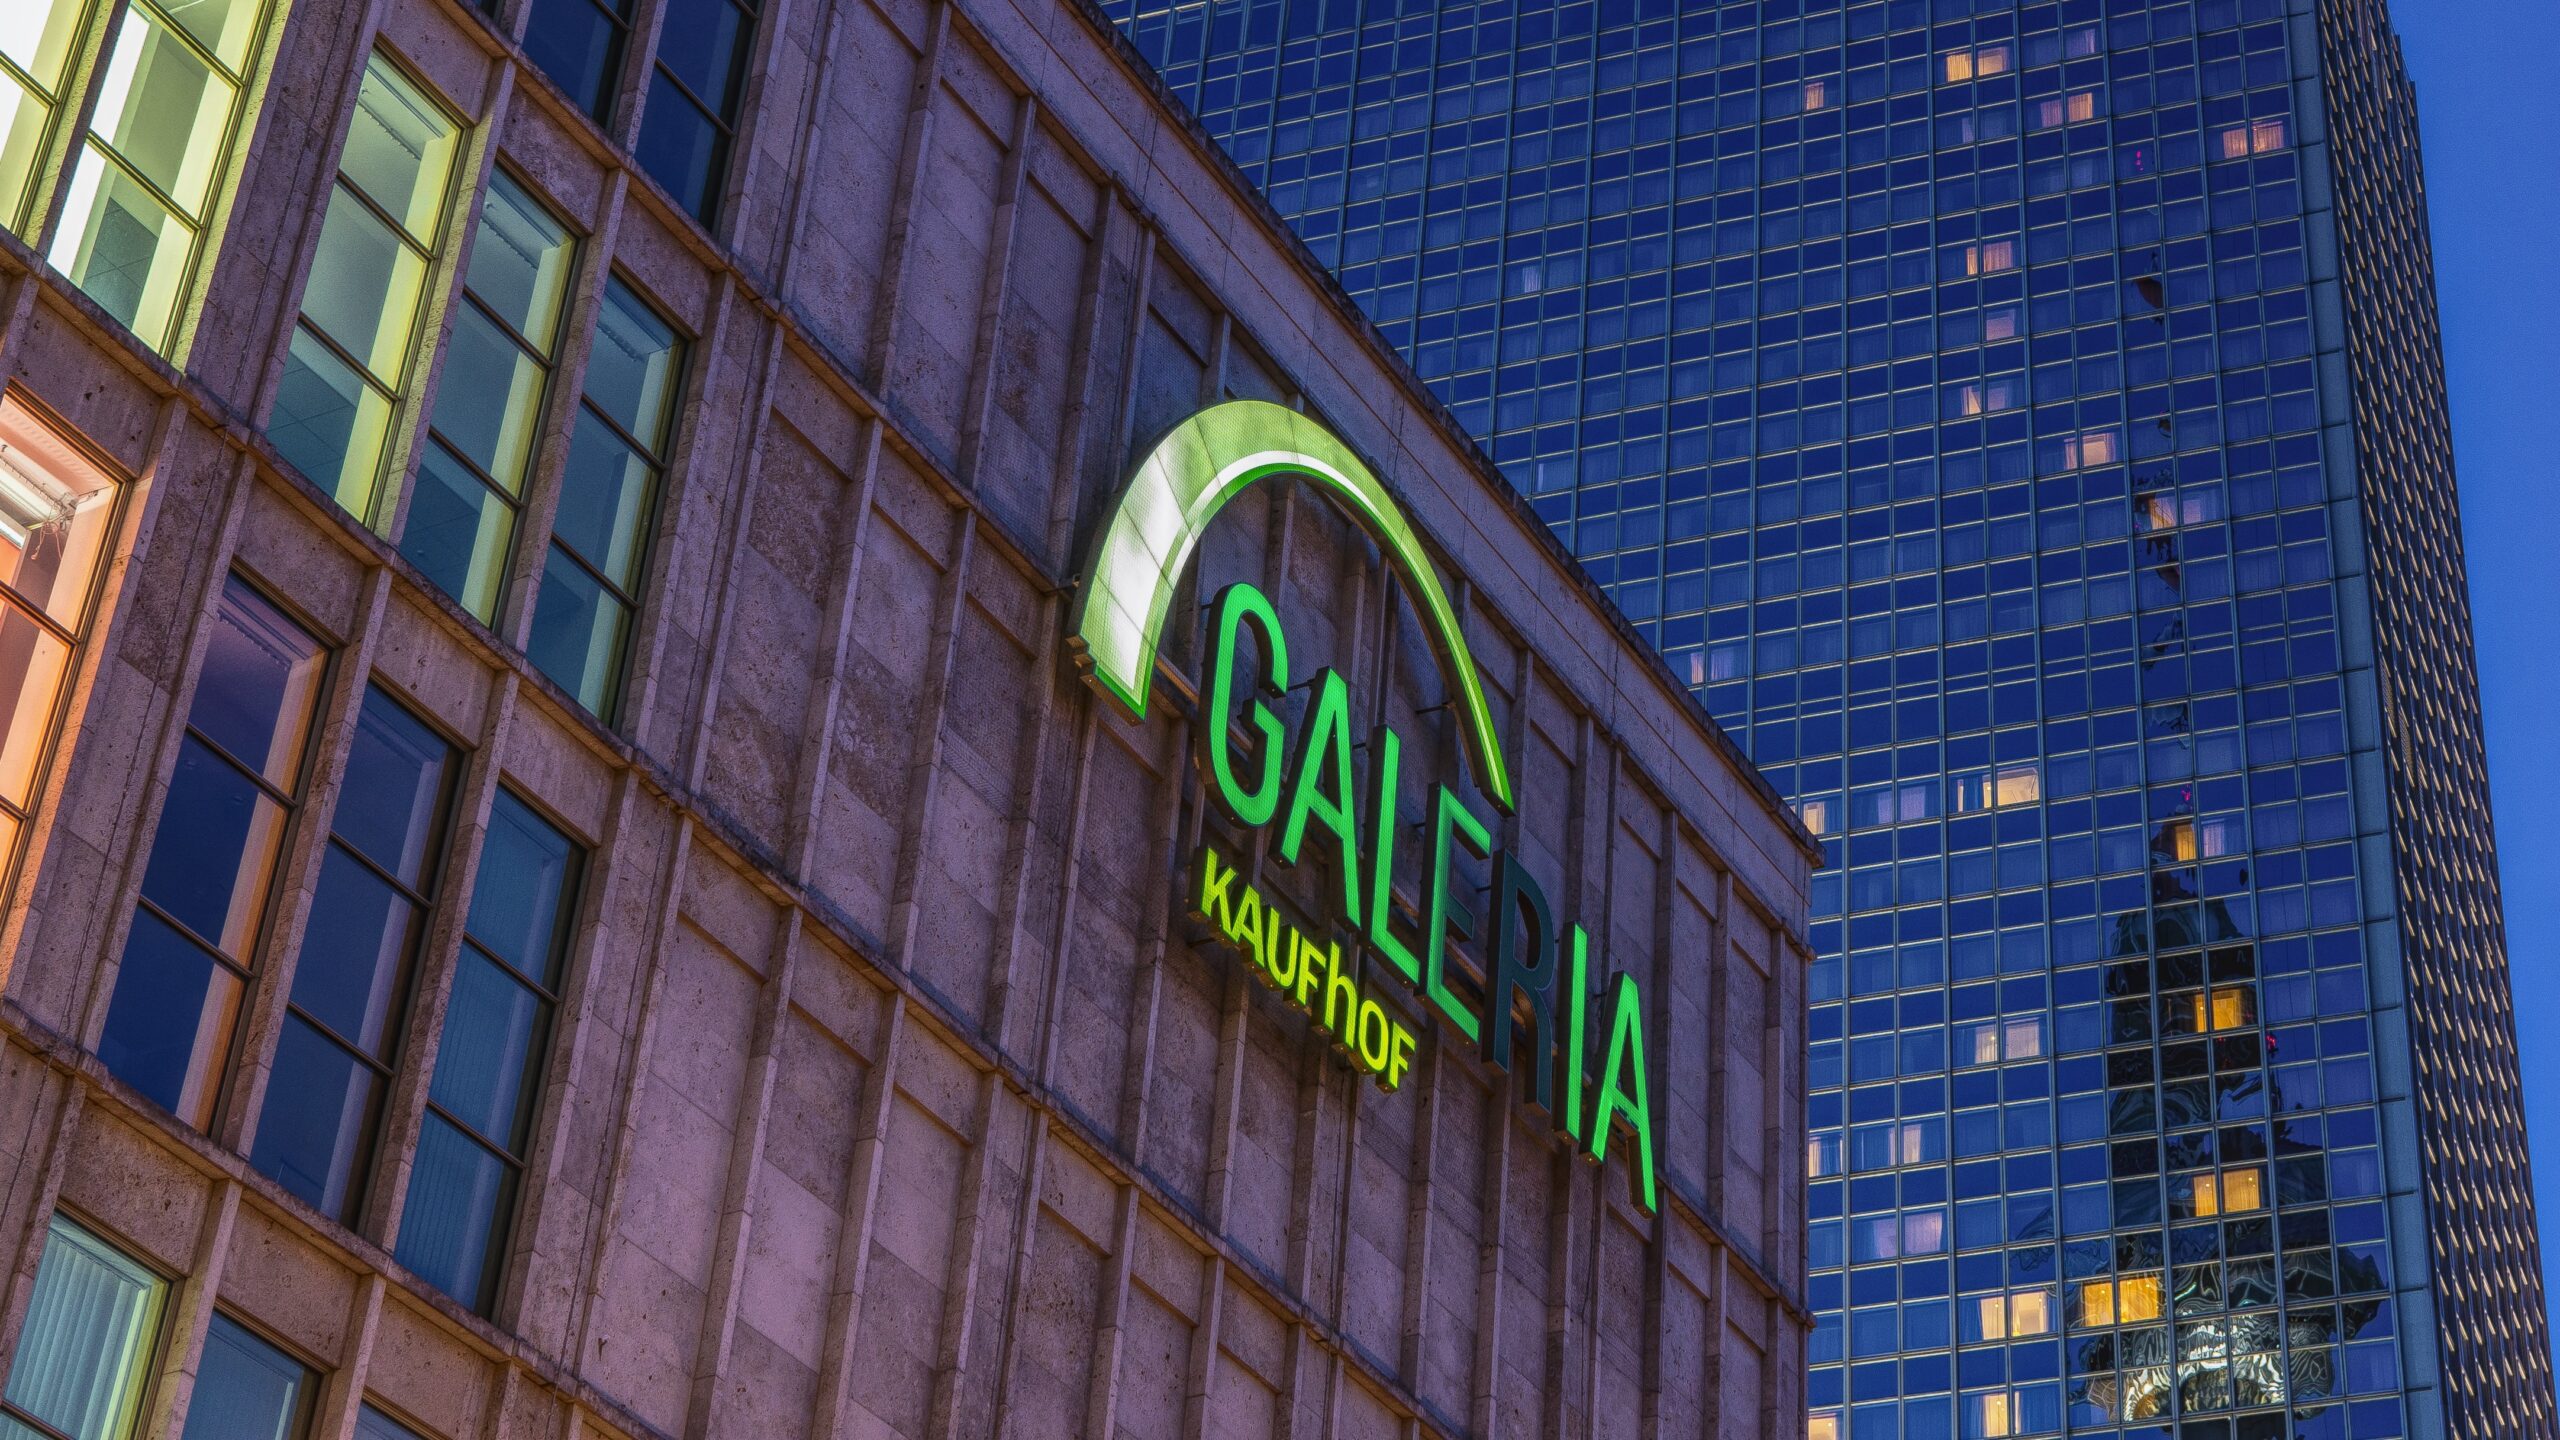
Drei Insolvenzen in unter vier Jahren. Von über 170 auf rund 83 Filialen geschrumpft. Rund 12.000 Beschäftigte, deren Zukunft erneut ungewiss ist. Mieten zuletzt offenbar nicht mehr vollständig gezahlt. Jede Sanierungsrunde folgt demselben Muster: neuer Investor, neue Restrukturierung, mehr Schließungen. Dabei entlässt das Unternehmen mit jeder Runde genau das Personal, das es eigentlich retten könnte.
Dazu kommt der Schatten des Benko-Skandals. René Benko, österreichische Immobilienunternehmer und über die Signa-Gruppe zeitweise Mehrheitseigentümer, wurde zum Symbol für Unternehmerschaft, bei der das Kaufhausgeschäft selbst zur Nebensache wurde. Immobilienwerte, steueroptimierte Strukturen und persönliche Bereicherung schienen im Vordergrund stehen. Der Zusammenbruch der Signa-Gruppe Ende 2023 riss Galeria in die dritte Insolvenz. Kein Unfall, sondern das vorhersehbare Ergebnis einer Eigentümerstruktur, die das Unternehmen als Vehikel zur Kapitalverwertung behandelt — und nicht als sozialen Ort mit einer Belegschaft, einer Geschichte und einer Funktion für unsere Innenstädte.
Das ist keine Schwäche der Kaufhausidee. Es ist eine Frage der Eigentümerstruktur.
Die entscheidende Frage: Für wen ist das Geschäft nicht rentabel genug?
Der Wirtschaftswissenschaftler Sean Geobey beschreibt in seinem Beitrag zum Routledge Handbook of Cooperative Economics and Management (Warren et al., 2025) einen grundlegenden Mechanismus: In einem investorengeführten Unternehmen fließt der freie Cashflow als Gewinn an die Kapitaleigentümer. In einem belegschaftsgeführten Unternehmen fließt derselbe freie Cashflow als Lohnaufschlag oder verbesserte Arbeitsbedingungen an die Beschäftigten — die sogenannten residual claimants, also die eigentlichen Risikoträger und Nutznießer des Unternehmens.
Geobeys Zahlenbeispiel macht das greifbar: Bei einem Umsatz von einer Million Euro verdient ein investorengeführtes Unternehmen 100.000 Euro für seine Kapitaleigentümer. Dasselbe Unternehmen unter Belegschaftseigentum ermöglicht Lohnaufschläge von 400.000 Euro gegenüber dem Marktlohn — für dieselbe Belegschaft, bei denselben Umsätzen. Was ein Investor schließt, weil es seine Renditeschwelle verfehlt, nennt Geobey eine „trash-to-treasure conversion“: Wert entsteht, wenn Eigentum von einem Residualbezieher auf einen anderen übergeht, der denselben Vermögenswert höher einschätzt.
Auf Galeria angewandt: Einzelne Filialen oder Filialbereiche mögen für einen renditesuchenden Finanzinvestor nicht attraktiv genug sein — für eine Belegschaft als Miteigentümerin könnten sie dauerhaft tragfähig sein.
Das Talentproblem: Kein Innovationsplan überlebt den Dauerkrisenmodus
Es gibt noch ein zweites, weniger diskutiertes Problem: Unternehmen ohne langfristige Perspektive verlieren die Menschen, die sie erneuern könnten.
Die Debatte um den Einzelhandel der Zukunft ist längst im Gange — Stichwort „Zukunft der Innenstädte“. Die Fragen sind bekannt: Wie kombiniert man das Erlebnis vor Ort mit digitalem Versand und lokaler Logistik? Wie werden Kaufhausflächen zu echten Treffpunkten — für Kultur, Nachbarschaft und lokal verankerte Dienstleistung? Wie nutzt man überschüssige Flächen für Wohnraum, Gemeinschaftsflächen oder soziale Infrastruktur, wie sie etwa die Sorgezentren-Initiative fordert? Und wie gelingt produktive Zwischennutzung in Übergangszeiten, statt Leerstände entstehen zu lassen?
Solche Antworten entstehen nicht in einem Unternehmen, das von einer Sanierungsrunde zur nächsten taumelt. Wer die Fähigkeit hat, woanders hinzugehen, geht. Wer bleibt, wartet. Und genau hier liegt ein struktureller Vorteil von Belegschaftseigentum: Wenn Beschäftigte Miteigentümerinnen und -eigentümer sind, haben sie einen direkten Anreiz, das Unternehmen zu gestalten — und einen direkten Nutzen davon, wenn aus überschüssigen Flächen ein Sorgezentrum, ein Co-Working-Space oder eine Bibliothek entsteht statt eines Leerstands. Die Entscheidung darüber träfen dann nicht Investoren in Wien oder London, sondern Menschen, die in der Innenstadt leben und arbeiten.
Das Würzburg-Beispiel vom Juni 2024 zeigt das im Kleinen: Als die Filiale auf der Schließungsliste stand, mobilisierten Bürgermeister, Landespolitiker und lokale Akteure, um 84 Arbeitsplätze zu retten. Das politische Engagement war beeindruckend — aber es war Brandbekämpfung, keine Architektur. Die Eigentümerstruktur blieb dieselbe.
Wie John Lewis es gemacht hat — und was seitdem in Großbritannien geschah
Das naheliegendste internationale Vorbild für einen anderen Weg ist die John Lewis Partnership. Heute mit rund 74.000 Beschäftigten und einem Umsatz von über 12 Milliarden Pfund Großbritanniens größtes Einzelhandelsunternehmen in Belegschaftseigentum — und das seit fast einem Jahrhundert.
Die Geschichte beginnt mit einer persönlichen Überzeugung. John Spedan Lewis, Sohn des Firmengründers, beobachtete als junger Mann, dass sein Vater, er selbst und sein Bruder zusammen so viel verdienten wie alle Mitarbeitenden des Unternehmens zusammen. Das erschien ihm fundamental falsch. Als er 1914 die Kontrolle über die defizitäre Peter Jones-Filiale in Chelsea übernahm, versprach er der Belegschaft, sie an den Gewinnen zu beteiligen, sobald das Geschäft profitabel wäre. Fünf Jahre später hielt er sein Versprechen: alle Beschäftigten erhielten fünf Wochen Sondervergütung aus dem Gewinn.
Am 18. April 1929 unterzeichnete Spedan Lewis die erste Trust-Vereinbarung: Er übertrug seine eigenen Anteile an John Lewis Ltd., Peter Jones Ltd. und dem Odney Estate an einen Treuhänder — zugunsten der Beschäftigten. 1950 vollendete er die Übertragung mit einer zweiten Vereinbarung und gab damit praktisch die gesamte verbleibende Kontrolle auf. Im Gegenzug erhielt er Anleihen im Wert von einer Million Pfund, zahlbar über dreißig Jahre. Die Struktur, die er schuf, war keine sentimentale Geste: Es war ein präzises juristisches Konstrukt, das sicherstellte, dass das Unternehmen dauerhaft niemandem außer seinen Beschäftigten gehören würde.
Das Modell beruht auf drei Pfeilern. Erstens: Alle dauerhaft Beschäftigten sind Partners — Miteigentümer, nicht nur Mitarbeiter. Zweitens: Ein gewählter Partnerrat aus 60 Mitgliedern fungiert als demokratisches Kontrollgremium für alle wesentlichen Unternehmensentscheidungen. Drittens: Die Partnership verfolgt explizit langfristige Ziele — auf der Website steht noch heute: „Purpose over profit.“
Für die Frage der Flächennutzung ist dieser dritte Pfeiler entscheidend. Ein Belegschaftsunternehmen, das langfristig in der Innenstadt verwurzelt ist, hat andere Anreize als ein Finanzinvestor: Es kann Flächen für soziale Zwecke öffnen, Zwischennutzungen ermöglichen und mit der Kommune kooperieren — weil seine Eigentümerinnen und Eigentümer dieselben Menschen sind, die diese Innenstadt bewohnen.
Was in Großbritannien seitdem geschah: das EOT-Modell und seine Reformen
Das John-Lewis-Modell inspirierte direkt die Einführung des Employee Ownership Trust (EOT) als Rechtsinstrument in Großbritannien, das 2014 in Kraft trat. Das Kernprinzip: Veräußernde Eigentümer erhalten beim Verkauf ihres Unternehmens an einen EOT vollständige Kapitalertragsteuerbefreiung (100 % CGT Relief) — ein erheblicher finanzieller Anreiz, das Unternehmen an die Belegschaft weiterzugeben statt an einen externen Käufer. Das Ergebnis war eindrucksvoll: Das EOT wurde innerhalb weniger Jahre zur zweithäufigsten Unternehmensnachfolgeform in Großbritannien.
Im Herbst 2024 verschärfte die britische Regierung zunächst die Bedingungen für EOTs — unter anderem wurde die Rückwirkungsfrist für den Entzug der Steuerbegünstigung bei Verstößen von einem auf vier Jahre verlängert, und Treuhandverwaltungen mussten fortan zwingend im Vereinigten Königreich ansässig sein. Im Herbst 2025 wurde die CGT-Befreiung dann von 100 % auf 50 % halbiert, mit sofortiger Wirkung ab dem 26. November 2025. Die Regierung begründete dies damit, dass die ursprüngliche Regelung zu einem unverhältnismäßigen Steuervorteil für wohlhabende Unternehmenseigentümer geführt hatte — rund die Hälfte der gesamten Steuererleichterungen war auf die obersten zehn Prozent der Verkäufe entfallen.
Das EOT bleibt dennoch das steuerlich günstigste Unternehmensübertragungsinstrument in Großbritannien: Ein Verkauf an einen EOT wird effektiv mit 12 % besteuert — gegenüber 24 % bei einem normalen Unternehmensverkauf. Der Anreiz ist kleiner geworden, aber er besteht. Und er hat bewiesen: Mit dem richtigen steuerlichen Rahmen lässt sich Belegschaftseigentum skalieren.
Was Deutschland von Italien lernen kann: die Legge Marcora
Für Unternehmen wie Galeria, die aktuell keine oder kaum Überschüsse erwirtschaften, greift der GenoESOP-Ansatz allein — der auf künftigen Gewinnen als Finanzierungsgrundlage basiert — möglicherweise zu kurz. Hier ist das italienische Modell besonders relevant.
Die Legge Marcora (Gesetz 49/1985), benannt nach dem damaligen Industrieminister Giovanni Marcora, wurde 1985 als Reaktion auf steigende Arbeitslosigkeit, Betriebsschließungen und die Rezession der späten 1970er und frühen 1980er Jahre verabschiedet. Ihr Kernprinzip: Beschäftigte, die von Entlassung oder Betriebsschließung bedroht sind, können ihre aufgelaufenen Arbeitslosengeldansprüche als Kapitaleinlage in eine neu gegründete Genossenschaft einbringen. Der Staat wiederum stellt über zwei Fonds — den allgemeinen Genossenschaftsfonds FONCOOPER und den speziellen Krisenfonds CFI (Compagnia Finanziaria Industriale) — zusätzliches Beteiligungskapital und günstige Darlehen bereit. CFI investiert ausschließlich in neue Genossenschaften, die von entlassenen Beschäftigten gegründet werden, um insolvente oder geschlossene Betriebe zu übernehmen.
Das Ergebnis ist beeindruckend: Seit 1985 entstanden in Italien nachweislich mindestens 257 sogenannte Worker Buyouts (WBOs) unter dem Marcora-Rahmen — davon die große Mehrheit in arbeitsintensiven Sektoren wie verarbeitendem Gewerbe, Dienstleistungen und Einzelhandel. Wie Marcelo Vieta und Kollegen in ihrer umfassenden Studie für Euricse dokumentieren, wiesen die ersten 107 WBOs, die bis Ende 1989 entstanden waren, eine Überlebensquote von 100 % auf — kein einziges hatte geschlossen. Vieta, Lomuscio und Bigi zeigen im aktuellen Global Cooperative Economics & Movements (Warren et al., 2026) am Fall des besetzten Ex-GKN-Werks in Florenz, wie das Marcora-Modell auch in zugespitzten Krisensituationen als institutioneller Anker dienen kann — auch wenn der GKN-Fall in seiner Konfliktintensität eher argentinischen empresas recuperadas ähnelt als einem klassischen verhandelten WBO.
Der entscheidende Unterschied zum GenoESOP: Die Marcora-Logik setzt nicht voraus, dass das Unternehmen laufende Gewinne erzielt, aus denen der Kaufpreis finanziert wird. Sie mobilisiert stattdessen staatlich gestützte Startkapitalien aus bereits bestehenden Ansprüchen der Beschäftigten — und verwandelt so das Sozialsystem vom passiven Puffer in ein aktives Instrument der Unternehmensrettung. Das ist keine Subvention im klassischen Sinne: Das Geld würde andernfalls als Arbeitslosengeld ausgezahlt. Die Frage ist nur, ob es in Konsum fließt oder in produktives Eigentum.
GenoESOP: Das deutsche Modell und der fehlende Rahmen
Deutschland hat die genossenschaftliche Infrastruktur, die für ein solches Modell nötig wäre — mit rund 8.000 eingetragenen Genossenschaften und einer tief verwurzelten genossenschaftlichen Tradition von Schulze-Delitzsch bis zur Volks- und Raiffeisenbank. Was fehlt, ist der gesetzliche und steuerliche Rahmen.
Der GenoESOP kombiniert die Logik des amerikanischen ESOP (gesetzlich verankert seit 1974, heute rund 15 Millionen Miteigentümer) mit der deutschen Genossenschaftsform: Eine Belegschaftsgenossenschaft (eG) erwirbt schrittweise Anteile an der operativen Gesellschaft — finanziert aus künftigen Unternehmensgewinnen, nicht aus dem Privatvermögen der Beschäftigten. Das Münchner IT-Unternehmen Iteratec GmbH zeigt seit 2018, dass das Modell auch ohne spezifischen Rechtsrahmen funktionieren kann: Fast 50 % der Unternehmensanteile befinden sich bereits in den Händen der Belegschaft, die vollständige Übertragung ist geplant. Eine Studie des IfU (Kuch/Warren, Rosa-Luxemburg-Stiftung, 2026) hat das Modell erstmals systematisch analysiert.
Das laufende parlamentarische Verfahren zur Novellierung des Genossenschaftsgesetzes — der Regierungsentwurf wurde am 15. Juli 2026 vom Kabinett verabschiedet — bietet die Gelegenheit, die genossenschaftliche Belegschaftsübernahme rechtlich zu verankern und steuerlich zu flankieren. Für Fälle wie Galeria, wo laufende Gewinne nicht als Finanzierungsgrundlage dienen können, wäre zusätzlich ein Marcora-analoges Instrument denkbar: ein staatlich gestützter Fonds, der Belegschaftsübernahmen in Krisensituationen mit Startkapital unterstützt — finanziert aus Mitteln, die sonst als Transferleistungen ausgezahlt würden.
Fazit: Die Eigentümerfrage ist die Strukturfrage
Galeria ist nicht primär ein Opfer des Online-Handels oder des veränderten Einkaufsverhaltens. Es ist ein Opfer wiederholter Fehlausrichtung zwischen Eigentümerlogik und betrieblicher Realität — zuletzt dramatisch zugespitzt durch die Benko-Signa-Affäre. Die Kette hat Standorte, Belegschaften, Markenbekanntheit und innerstädtische Lagen — Vermögenswerte, die für eine Belegschaft als Miteigentümerin erheblichen Wert haben können, auch wenn sie für einen renditeorientierten Investor nicht ausreichen. Und sie hat Flächen, die in einer belegschaftsgetragenen Struktur neu gedacht werden könnten: als Orte des Handels, aber auch des Wohnens, der Sorge, der Nachbarschaft.
Die Frage, die jetzt gestellt werden muss, ist nicht: Wie viele Filialen schließen wir diesmal? Sondern: Welche Filialen könnten unter anderer Eigentümerschaft funktionieren — und mit welchem institutionellen Rahmen?
John Lewis hat gezeigt, dass Belegschaftseigentum im Einzelhandel über Jahrzehnte funktioniert. Italien hat gezeigt, dass staatlich gestützte Belegschaftsübernahmen auch in Krisen möglich sind. Deutschland hat die genossenschaftliche Infrastruktur. Was fehlt, ist der politische Wille, die Instrumente bereitzustellen — bevor die nächste Insolvenz kommt.
Das Institut für Unternehmensdemokratie e.V. (IfU) forscht zu genossenschaftlichen Belegschaftsübernahmen (GenoESOP) und berät Politik, Unternehmen und Zivilgesellschaft. Weitere Informationen und aktuelle Beiträge unter www.ifu-institut.org/blog. Newsletter-Anmeldung: Hier anmelden.
Quellenhinweise
- Geobey, S. (2025). „A Framework for Shifting Away from Capital-Focused Measures of Success.“ In: Warren, J.N. et al. (Hrsg.), Routledge Handbook of Cooperative Economics and Management. Routledge.
- Bigi, D., Lomuscio, M. & Vieta, M. (2026). „Struggling for Economic Viability and Environmental Sustainability at an Italian Worker-Recuperated Enterprise: The Case of ex-GKN.“ In: Warren, J.N. et al. (Hrsg.), Global Cooperative Economics & Movements. Routledge.
- Vieta, M., Depedri, S. & Carrano, A. (2017). The Italian Road to Recuperating Enterprises and The Legge Marcora Framework: Italy’s Worker Buyouts in Times of Crisis. Euricse Research Report 15/17.
- Kuch, H. & Warren, J.N. (2026). GenoESOP: Das Iteratec-Modell und seine Übertragbarkeit. Rosa-Luxemburg-Stiftung.
- John Lewis Partnership (2026). Partnership Model. johnlewispartnership.co.uk
- Charles Russell Speechlys (2025). „Employee Ownership Trusts — Government Reduces Capital Gains Tax Relief in 2025 Budget.“ charlesrussellspeechlys.com
Schreibe einen Kommentar